Abre tus analíticas y lo más probable es que descubras que ya tienes tráfico internacional en tu sitio web. Algunos de esos visitantes compran, pero muchos más abandonan la página de pago (checkout), y una parte significativa intentó pagar pero la transacción fue rechazada.
Eso es dinero que se queda sobre la mesa, según de qué visitantes internacionales estemos hablando—. Este artículo ofrece una guía práctica para hacerlo correctamente.
Por qué las transacciones transfronterizas son distintas en los diferentes sectores
Procesar una tarjeta emitida en el extranjero a través de un adquirente estadounidense es una transacción muy diferente a procesar una tarjeta emitida en EE. UU. Los bancos emisores identifican un BIN extranjero, marcan un mayor riesgo de fraude y rechazan la operación con más frecuencia. Además, las marcas de tarjetas aplican recargos de intercambio y tarifas transfronterizas adicionales, por lo que incluso las transacciones aprobadas terminan saliendo más caras.
Esto afecta a cualquier comercio, pero —como suele ocurrir— exprime aún más a los comercios de «alto riesgo». Las plataformas como los sitios para adultos, derivados del cannabis, suplementos (nutra) y accesorios de CBD se enfrentan a un trato desigual por parte de los adquirentes, dependiendo del país.
Por desgracia, una configuración de procesamiento que funciona limpiamente en Estados Unidos puede estancarse en el momento en que intentas extenderla a la UE, y el mosaico de reguladores nacionales significa que no hay un único interruptor que pulsar.
Adquirencia local: La palanca más determinante
El cambio de mayor impacto para la expansión internacional es la adquirencia local. Un adquirente local te emite un ID de comercio local con un rango de BIN local. Cuando un titular de tarjeta alemán paga en el checkout, su banco emisor ve una transacción alemana, la reconoce como familiar y es mucho más rápido en aprobarla.
Para la mayoría de los comercios de alto riesgo en EE. UU., la UE es el primer mercado internacional que compensa el esfuerzo de conseguir un adquirente local. La penetración de las tarjetas es alta, las expectativas regulatorias son claras y el incremento en las tasas de aprobación tras cambiar de transfronterizo a adquirencia local es significativo.
LATAM y APAC también son grandes oportunidades, pero normalmente son más apropiadas para una fase de expansión posterior.
Cómo construir la infraestructura internacional de pagos
Un stack de pagos funcional tiene algunos elementos innegociables:
- Cuentas bancarias comerciales locales en los mercados donde realmente vendes: Los Países Bajos, el Reino Unido, Alemania y Francia cubren la mayor parte del volumen para la mayoría de los comercios. No necesitas una cuenta en cada estado miembro. Necesitas una en cada región donde tus números lo justifiquen.
- Procesamiento multidivisa: Fija el precio en moneda local. Presenta en moneda local. Liquida en la divisa que tenga más sentido para tu tesorería. Obligar a un titular de tarjeta en euros a pagar en dólares es un asesino de la conversión y un coste al que no se apuntaron.
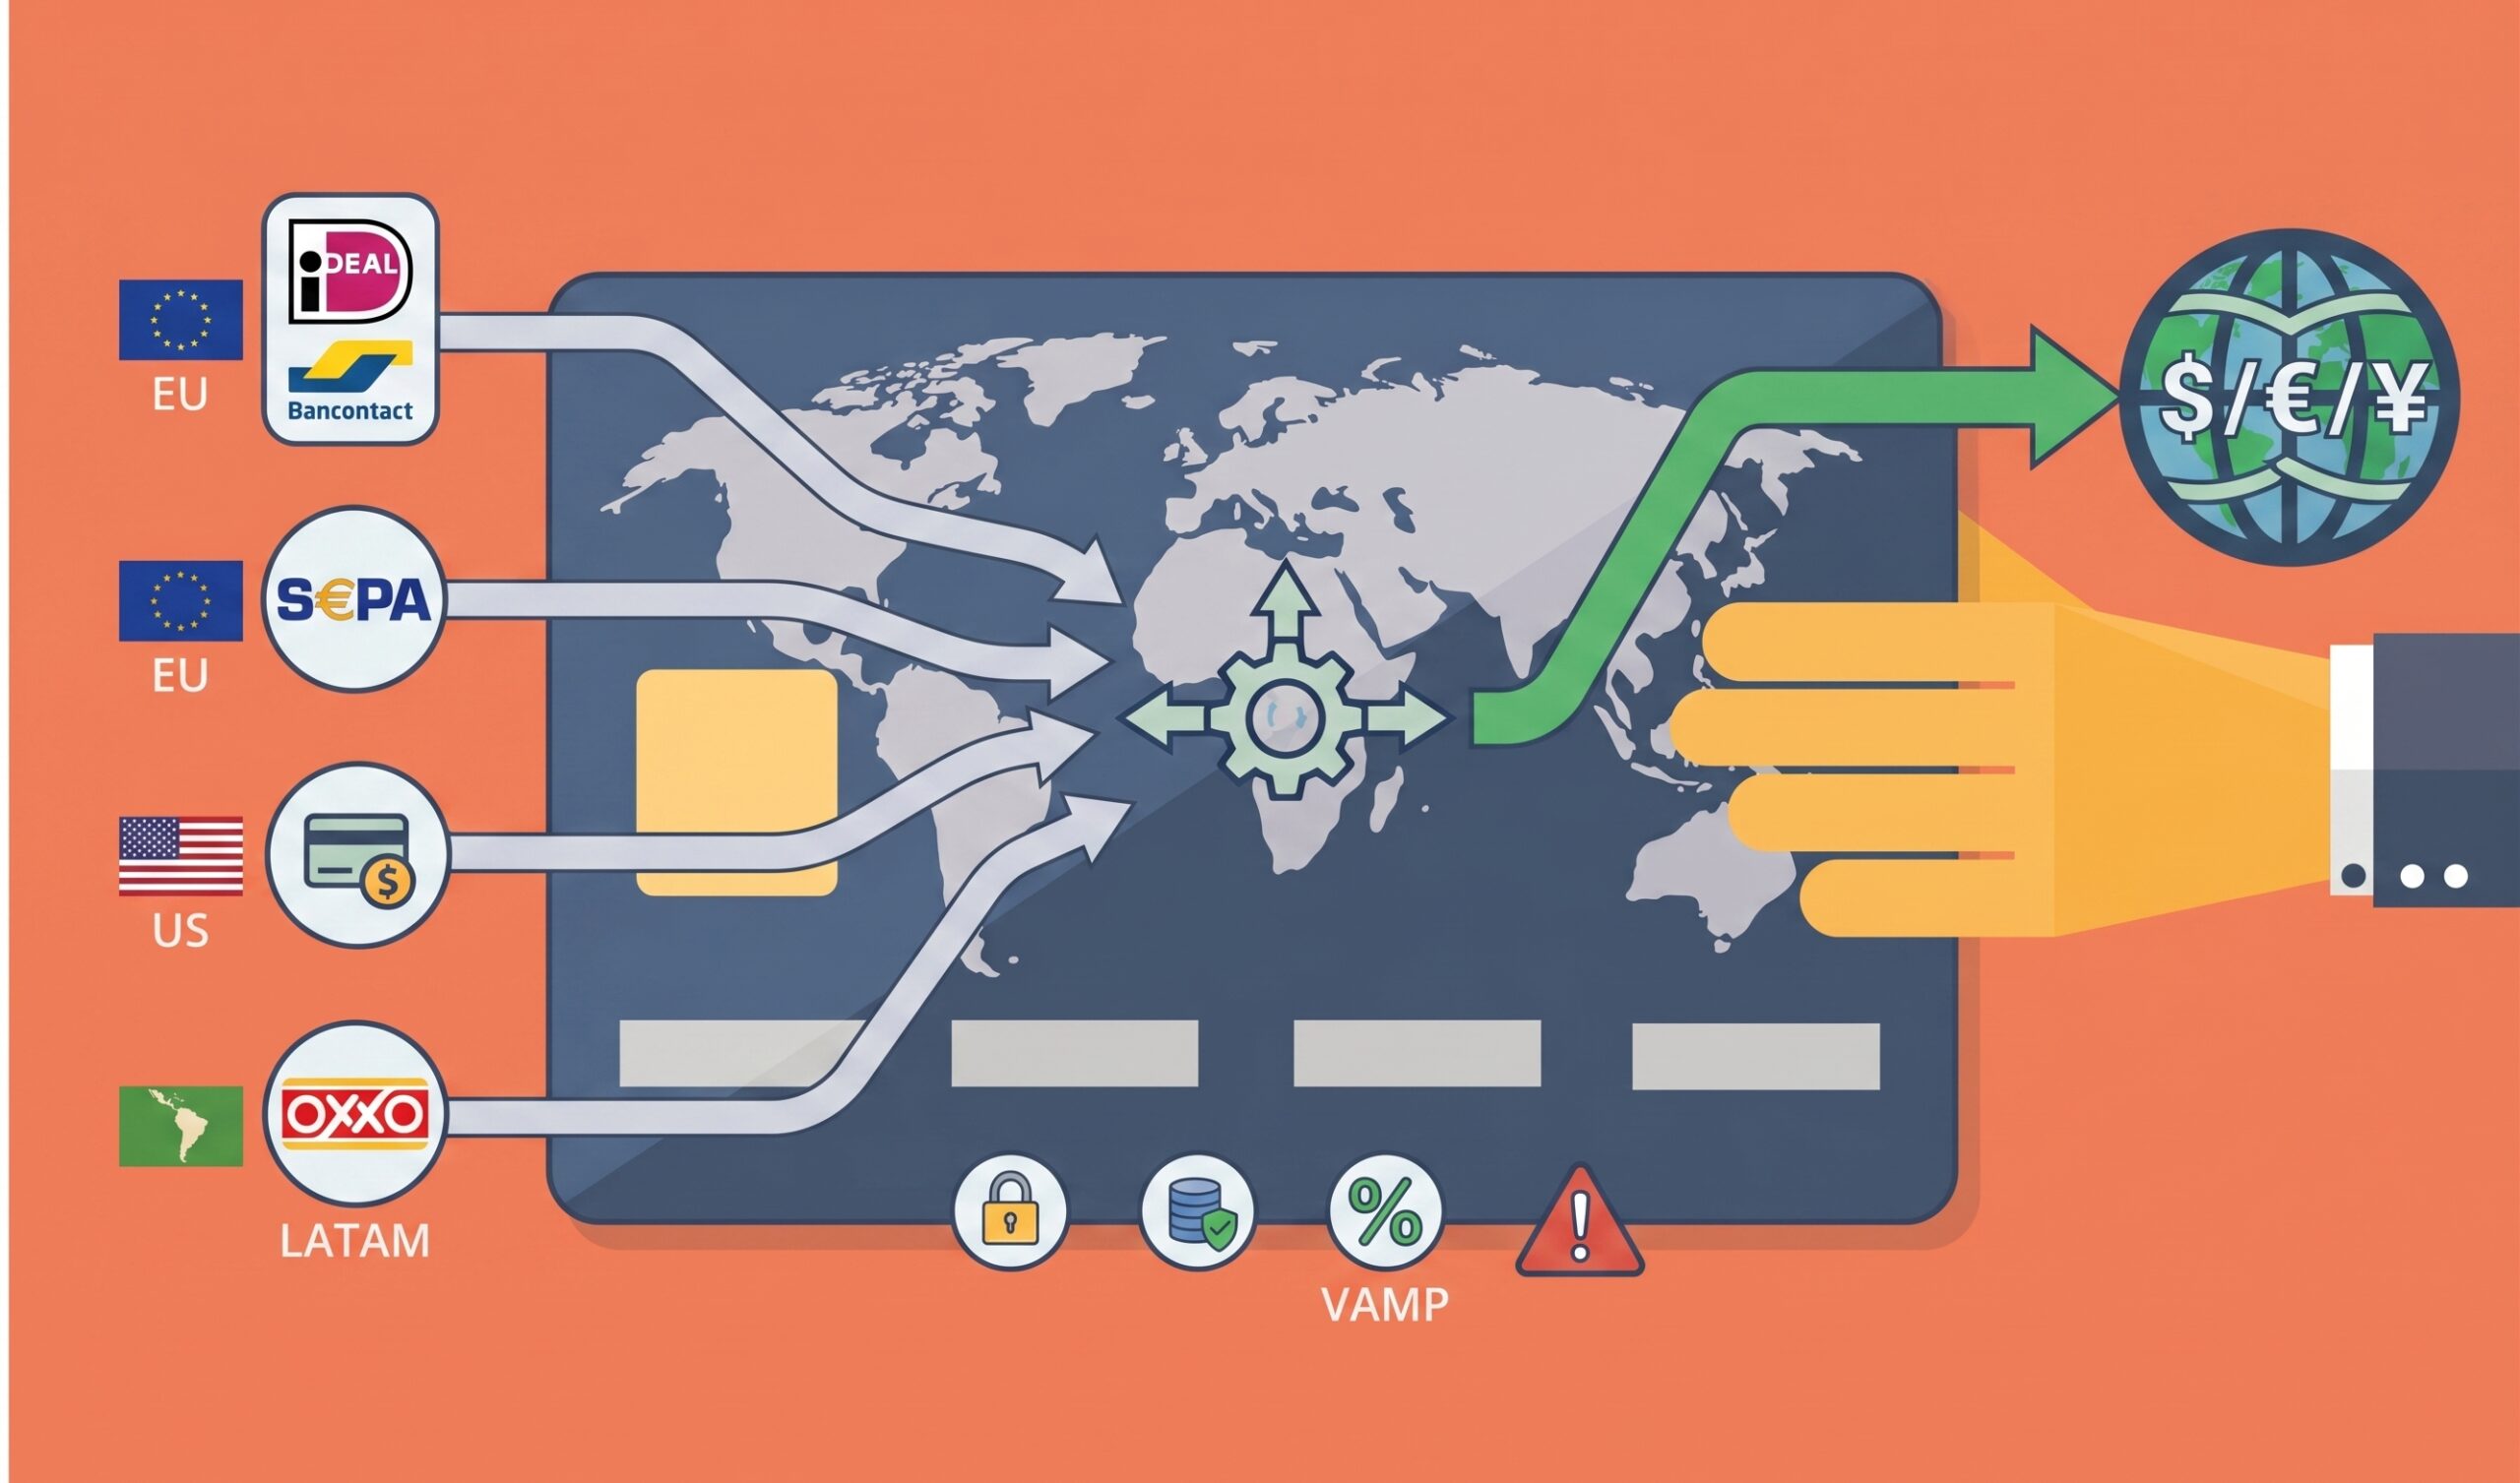
- Métodos de pago alternativos: En Europa, las tarjetas no son toda la historia. El Débito Directo SEPA maneja la facturación recurrente de forma eficiente. iDEAL domina los Países Bajos. Bancontact domina Bélgica. SPEI y OXXO dominan en México. Sofort y Klarna aparecen en los mercados de habla alemana. ¿Ves hacia dónde va esto? Ofrecerlos no es solo una buena opción, sino una obligación.
- Cumplimiento de 3DS2 y SCA: PSD2 hizo que la autenticación fuerte del cliente fuera el estándar para pagos con tarjeta en Europa. Si tu infraestructura no está lista para 3DS2, tus rechazos se dispararán y tu responsabilidad por contracargos cambiará en la dirección equivocada.
- Enrutamiento inteligente: Con múltiples adquirentes en juego, quieres una capa de enrutamiento que pueda reintentar una transacción rechazada a través de una ruta diferente antes de rendirse. Las transacciones recuperadas suman rápido. LATAM y APAC tienen cada una sus propias redes dominantes: Pix en Brasil, OXXO en México. Esquemas de débito locales en todo el Sudeste Asiático. Planifícalos en tu hoja de ruta, pero no te sientas presionado a resolverlos en la fase uno.
Localización del checkout
Un checkout que eleva tanto las tasas de aprobación como la conversión hace tres cosas bien:
- Habla el idioma del cliente: Un checkout solo en inglés en un mercado no anglófono aumenta el abandono. Esto debería ser obvio. La traducción es barata, pero asegúrate de que tu traducción sea precisa.
- Muestra el precio en la moneda del cliente: No un estimado convertido, sino el monto final real que se les cobrará.
- Destaca métodos de pago que el cliente reconoce: Un titular de tarjeta neerlandés que ve el botón iDEAL confía en la página. El mismo titular viendo solo un formulario genérico de tarjeta es un cliente más escéptico.
Gestión del riesgo a través de las fronteras
El riesgo no es el mismo en todas las fronteras. Los patrones de contracargos varían por región. El fraude amistoso se ve diferente en el Reino Unido de lo que se ve en Brasil. Refina tus reglas de fraude por mercado en lugar de ejecutar un único conjunto de reglas globales y esperar lo mejor.
- Las obligaciones de KYC y AML se acumulan: Operar en múltiples jurisdicciones significa honrar el estándar que sea más estricto, no el más conveniente.
- El impuesto sobre los servicios digitales es una obligación real y continua: El IVA de la UE y del Reino Unido sobre bienes digitales no esperan a que los resuelvas. Construye el proceso de recolección y remesa antes del lanzamiento, no después de que llegue el primer aviso de auditoría.
- La prevención de contracargos específica por región vale la inversión: El mismo producto que desencadena una tasa VAMP del 0,5% en Estados Unidos puede duplicarse en un mercado donde el comportamiento de disputa del consumidor es más agresivo. Un flujo de trabajo que atrapa disputas previas al contracargo vale más, no menos, en esas regiones.
Una secuencia práctica de lanzamiento para un nuevo mercado
Cuando estés listo para expandirte internacionalmente, sigue estos cinco pasos:
- Valida la demanda: Observa de dónde viene tu tráfico, dónde se concentran tus rechazos y dónde se originan tus tickets de soporte y solicitudes de reembolso. Los datos ya están en tu panel de control.
- Elige un socio bancario regional con apetito por tu vertical: No todo adquirente que afirma hacer alto riesgo lo hace verdaderamente, y no todo adquirente que afirma cubrir Europa cubre verdaderamente tu mezcla específica de países.
- Decide la estructura de la entidad: Algunos comercios configuran una entidad local. Otros trabajan con socios que proporcionan adquirencia local sin requerir que te incorpores. La respuesta correcta depende del volumen, la exposición fiscal y cuánta capacidad operativa quieres invertir.
- Localiza el checkout: Como se indicó anteriormente, esto debería incluir idioma, moneda y métodos de pago alternativos. Recuerda que todo procesamiento de alto riesgo requiere que te incorpores en la jurisdicción donde quieres procesar.
- En la UE y el Reino Unido, eso podría significar una corporación local, una cuenta de liquidación de banco local y un gerente/director firmante local. Ten en cuenta también que la UE y el Reino Unido te limitan a un máximo del 50% de tráfico extranjero en una cuenta comercial directa de la UE/Reino Unido. No puedes ejecutar el 100% del tráfico de EE. UU. en una cuenta comercial de la UE/Reino Unido.
- Establecerse en EE. UU. podría significar una corporación local, una cuenta de liquidación local y un gerente/director firmante local con un puntaje FICO mínimo de 600.
- En LATAM, los requisitos dependen de la región, pero algunos proveedores de servicios de pago sí operan como facilitadores de pago y pueden trabajar con corporaciones de EE. UU./UE/Reino Unido.